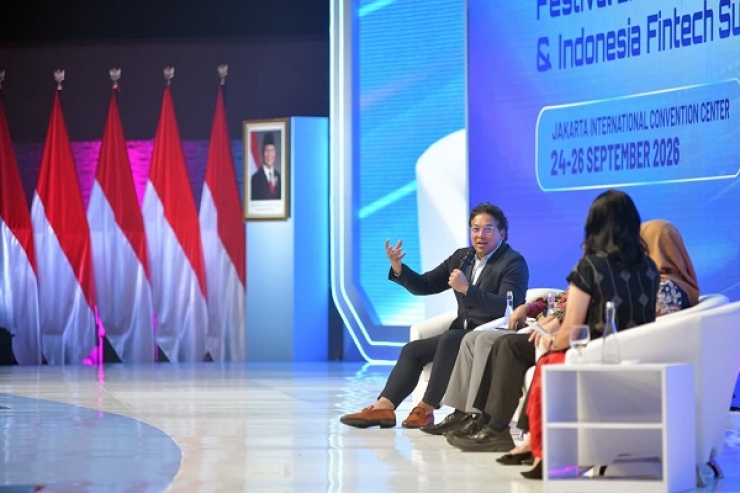
Jakarta – Transformasi digital membuka ruang baru bagi industri perbankan untuk mengembangkan model pembiayaan sekaligus memperluas sumber pendanaan. Peluang tersebut turut menjadi perhatian PT Bank Tabungan Negara (Persero) Tbk (BTN) melalui pengembangan ekosistem digital dan eksplorasi pemanfaatan tokenisasi aset.
Direktur Network and Retail Funding BTN Rully Setiawan mengatakan, tokenisasi memiliki potensi untuk menghadirkan cara baru dalam merepresentasikan aset secara digital sekaligus membuka akses kepada sumber pendanaan yang lebih luas.
Gagasan tersebut tidak terlepas dari pengalaman BTN dalam mengembangkan sekuritisasi aset Kredit Pemilikan Rumah (KPR). BTN menjadi salah satu pelopor sekuritisasi aset KPR di Indonesia melalui Kontrak Investasi Kolektif Efek Beragun Aset (KIK-EBA) dan Efek Beragun Aset berbentuk Surat Partisipasi (EBA-SP) bersama PT Sarana Multigriya Finansial (Persero) atau SMF.
Pengalaman tersebut menjadi salah satu fondasi dalam melihat peluang pengembangan instrumen berbasis teknologi. Jika sekuritisasi memberikan mekanisme untuk mengelola aset dan sumber pendanaan, tokenisasi membawa proses representasi aset ke dalam lingkungan digital.
“Kami melihat tokenisasi berpotensi membuka akses terhadap sumber pendanaan yang lebih luas melalui representasi aset secara digital,” kata Rully dalam Casual Talk Festival Ekonomi Keuangan Digital Indonesia dan Indonesia Fintech Summit & Expo (FEKDI x IFSE) 2026 di Jakarta International Convention Center (JICC), Jakarta, 24-26 September 2026.
Namun, BTN melihat tokenisasi bukan semata-mata sebagai proses mengubah aset menjadi bentuk digital. Ada sejumlah fondasi yang harus dipastikan agar inovasi tersebut dapat memberikan manfaat nyata, mulai dari kualitas aset, kepastian struktur transaksi, tata kelola hingga perlindungan investor.
Menurut Rully, aspek tersebut menjadi penting karena tujuan akhir dari inovasi digital bukan sekadar menciptakan aset yang dapat direpresentasikan secara digital, melainkan bagaimana teknologi tersebut mampu mendukung kegiatan ekonomi dan pembiayaan di sektor riil.
Dalam konteks BTN, pemanfaatan tokenisasi diharapkan dapat ikut memperkuat kapasitas pendanaan yang pada akhirnya mendukung pembiayaan perumahan.
Perkuat Fondasi Ekosistem
Pengembangan tokenisasi membutuhkan ekosistem digital yang mampu menjamin keamanan data, pencatatan aset dan pengelolaan transaksi. Kepastian mengenai kepemilikan aset, hak investor serta mekanisme pembayaran juga menjadi bagian penting dalam membangun kepercayaan.
Kualitas underlying asset turut menjadi perhatian. Untuk aset yang berkaitan dengan KPR, misalnya, standardisasi dan kualitas data menjadi salah satu faktor yang menentukan kesiapan aset untuk masuk ke dalam struktur digital.
Di sisi investor, pengembangan basis investor perlu dilakukan secara bertahap dengan dukungan transparansi dan edukasi. Hal ini penting agar investor dapat memahami karakteristik aset sekaligus risiko yang melekat pada instrumen tersebut.
BTN juga mencermati sejumlah risiko yang perlu dikelola dalam pengembangan tokenisasi. Risiko operasional dan siber, risiko underlying KPR, risiko likuiditas serta perlindungan investor menjadi beberapa aspek yang perlu mendapatkan perhatian.
Rully menilai digitalisasi tidak otomatis menjamin terciptanya pasar yang likuid. Karena itu, struktur hukum dan kualitas aset tetap harus berjalan beriringan dengan kemudahan akses melalui teknologi.
“Semakin mudah suatu aset diakses dan diperdagangkan secara digital, semakin tinggi pula tuntutan terhadap transparansi, tata kelola, dan perlindungan investor,” ujarnya.
Potensi pemanfaatannya pun dapat berkembang, termasuk untuk membantu monetisasi aset tertentu. Namun, peluang tersebut tetap bergantung pada kesiapan struktur legal, valuasi, perlindungan investor dan regulasi yang berlaku.
Dari Bank KPR Menuju Ekosistem Digital
Langkah BTN mengembangkan inovasi digital juga berjalan seiring dengan strategi Beyond Mortgage. Strategi ini menjadi bagian dari upaya BTN memperluas hubungan dengan nasabah, tidak hanya pada kebutuhan pembiayaan rumah.
Perubahan perilaku masyarakat membuat kebutuhan nasabah semakin beragam. Hubungan dengan bank berlangsung dalam berbagai aktivitas, mulai dari transaksi, menabung, pembayaran, payroll, kebutuhan merchant hingga investasi.
Kondisi tersebut mendorong BTN untuk membangun ekosistem yang memungkinkan berbagai kebutuhan keuangan nasabah terhubung melalui layanan digital.
Melalui balé by BTN, BTN mengembangkan platform yang diarahkan untuk memperluas peran perseroan sebagai mitra keuangan nasabah. Dengan pendekatan tersebut, BTN tidak hanya hadir ketika masyarakat membutuhkan KPR, tetapi juga dalam berbagai kebutuhan finansial sehari-hari.
Bagi BTN, digitalisasi pada akhirnya bukan sekadar memindahkan layanan perbankan ke platform digital. Lebih jauh, transformasi tersebut diarahkan untuk menciptakan layanan yang lebih dekat, mudah diakses dan relevan dengan kebutuhan masyarakat.
“Digitalisasi bagi kami bukan sekadar memindahkan layanan ke aplikasi. Lebih dari itu, digitalisasi adalah bagaimana BTN dapat hadir lebih dekat, lebih relevan, dan memberikan nilai dalam keseharian masyarakat,” tutur Rully.
Pengembangan ekosistem digital dan eksplorasi tokenisasi aset menjadi bagian dari arah tersebut. Dengan pengalaman panjang di pembiayaan perumahan, BTN melihat perkembangan teknologi sebagai ruang untuk memperluas sumber pendanaan sekaligus memperkuat kapasitas pembiayaan sektor perumahan.
Langkah ini menunjukkan bahwa transformasi BTN tidak hanya berlangsung pada sisi layanan, tetapi juga menyentuh bagaimana aset, pendanaan dan kebutuhan nasabah dapat dihubungkan dalam ekosistem keuangan yang semakin digital.