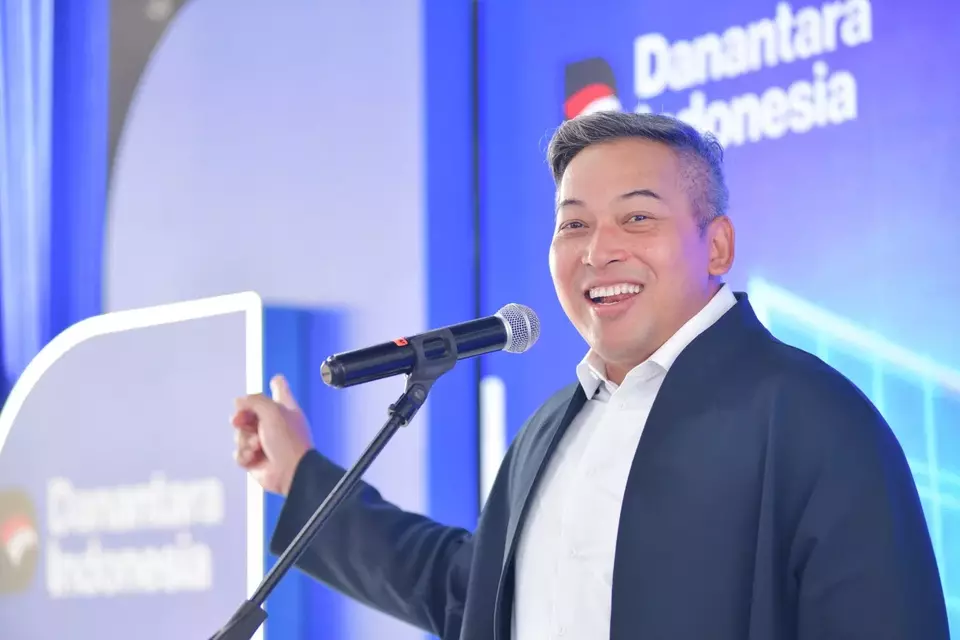
Direktur Network & Retail Funding BTN Rully Setiawan. Dok: Istimewa.
Jakarta – PT Bank Tabungan Negara (Persero) Tbk (BTN) menata strategi penghimpunan dana dengan menyatukan layanan digital Bale by BTN dan jaringan kantor cabang.
Langkah ini menjadi bagian dari upaya perseroan membangun hubungan yang lebih dekat dengan nasabah sekaligus menjaga dana tetap berada dalam ekosistem BTN.
Direktur Network & Retail Funding BTN Rully Setiawan mengatakan, pendekatan tersebut kini tidak lagi sekadar menyatukan kanal layanan, tetapi diarahkan untuk membangun hubungan dengan nasabah secara lebih utuh.
“Langkah taktis kami bergerak dari sekadar channel integration menuju customer relationship integration. Bale dan kantor fisik tidak boleh berjalan sebagai dua channel terpisah,” ujar Rully saat dikonfirmasi HaloFakta, Minggu (13/9/2026).
Menurut Rully, Bale by BTN akan mengambil peran sebagai penggerak aktivitas finansial harian nasabah. Di sisi lain, kantor cabang dan Relationship Manager (RM) menjadi ruang bagi BTN untuk memberikan layanan konsultatif sekaligus menjaga kedekatan dengan nasabah.
Pendekatan ini terutama diarahkan kepada segmen Wealth Management. Pengelolaan nasabah dilakukan secara utuh pada level Customer Information File (CIF), salah satunya melalui peningkatan kepemilikan produk agar BTN dapat memberikan solusi yang semakin sesuai dengan kebutuhan nasabah.
Rully menjelaskan, aktivitas transaksi yang semakin beragam di dalam ekosistem BTN akan menciptakan hubungan yang lebih erat. Karena itu, Bale diarahkan menjadi pusat transaksi, sementara RM dan kantor cabang mendorong pemanfaatan berbagai layanan, mulai dari kartu debit, pembayaran, transfer, merchant, produk wealth hingga cross-selling kredit.
“Dana akan menjadi lebih sticky dan akan lebih sulit keluar apabila BTN menjadi bagian dari aktivitas finansial sehari-hari nasabah. Prinsipnya: the more customers transact, the more difficult it becomes to leave the ecosystem,” jelasnya.
Strategi tersebut juga berjalan beriringan dengan langkah BTN memasuki ekosistem non-perumahan. Menurut Rully, perluasan ini membuka ruang bagi perseroan untuk membangun hubungan yang lebih dalam dengan nasabah, komunitas bisnis, maupun berbagai ekosistem transaksi.
Melalui deeper relationship, ecosystem-based acquisition, dan personalized proposition, BTN tidak hanya membidik pertumbuhan dana murah atau CASA, tetapi juga kualitas dana yang dihimpun agar memiliki tingkat loyalitas lebih tinggi.
“Bukan hanya mengejar pertumbuhan CASA, tetapi memastikan dana tersebut lebih sticky dan meningkatkan engagement,” kata Rully.
Posisi dana murah atau CASA BTN berada di kisaran 50 persen atau sekitar Rp216 triliun. Sementara itu, Cost of Fund (CoF) BTN tercatat berada di level 3,0 persen pada pertengahan tahun ini.
Bagi BTN, capaian tersebut menjadi pijakan untuk menjaga kualitas funding di tengah persaingan likuiditas perbankan. Integrasi kanal digital dan fisik pun diarahkan bukan semata untuk mengejar pertumbuhan dana, melainkan menciptakan hubungan transaksi yang lebih panjang dengan nasabah.
“Target kami bukan sekadar meningkatkan CASA ratio, tetapi membangun stickiness funding yang lebih loyal, transactional, sustainable, dan pada akhirnya mampu menjaga Cost of Fund BTN tetap kompetitif di tengah persaingan likuiditas,” pungkas Rully.